Saber como definir IROs (impactos, riscos e oportunidades) é o que determina a qualidade de toda a análise de dupla materialidade, mesmo sendo a etapa menos visível do processo.
Os temas materiais ou matriz final, que costuma receber toda a atenção do conselho e dos investidores, só são tão bons quanto a lista que a sustenta. Uma lista incompleta ou mal descrita produz uma matriz bonita, porém frágil, que não resiste a uma auditoria externa ou a uma pergunta mais detalhada de um investidor.
Este post mostra como definir IROs com método: o que cada um significa, onde procurar, como registrar e quais erros evitar.
O que é um IRO e por que ele importa
IRO é a sigla para Impacto, Risco e Oportunidade, a unidade básica de análise da dupla materialidade.
Em vez de trabalhar com o conceito amplo de “tema ESG”, a dupla materialidade pede que cada tema seja decomposto em impactos, riscos e oportunidades específicos, avaliados de forma independente. Essa granularidade importa porque um único tema pode gerar três leituras diferentes.
Mudanças climáticas, por exemplo, podem gerar:
- um impacto nas emissões da operação,
- um risco físico sobre ativos expostos a eventos extremos e
- uma oportunidade de receita com produtos de baixo carbono.
Tratar isso como um único “tema clima” esconde informações relevantes. Separar em três IROs permite qualificar cada efeito com critérios próprios, que é exatamente o que o ESRS e os padrões de reporte mais sofisticados esperam ver.
Impactos reais e potenciais entram juntos na lista. Um impacto real já está ocorrendo e pede remediação, enquanto um impacto potencial pode vir a ocorrer e pede prevenção. A diferença entre eles só pesa na etapa seguinte, quando a probabilidade de ocorrência entra na priorização.
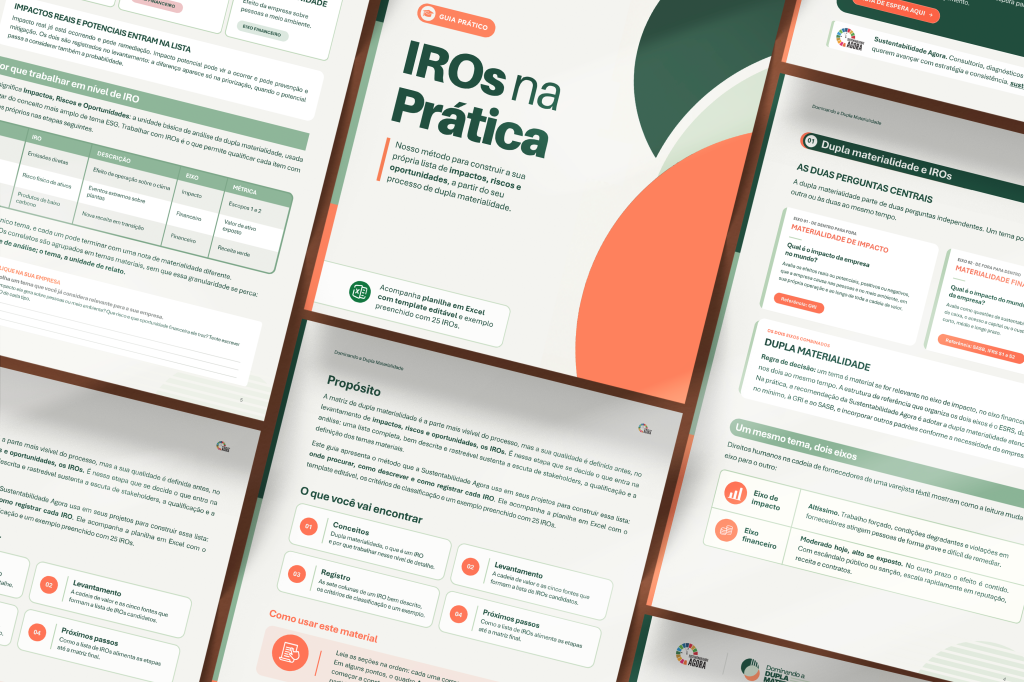
Baixe o Guia em PDF agora mesmo
Como definir IROs a partir das duas perguntas da dupla materialidade
Antes de classificar qualquer item, é preciso ter clareza sobre as duas perguntas centrais.
- A primeira, de dentro para fora, pergunta qual é o impacto da empresa no mundo, avaliando efeitos reais ou potenciais sobre pessoas e meio ambiente ao longo de toda a cadeia de valor.
- A segunda, de fora para dentro, pergunta qual é o impacto do mundo sobre os resultados da empresa, avaliando como questões de sustentabilidade afetam fluxo de caixa, acesso a capital e custo de capital.
Um tema é material se responder a qualquer uma das duas perguntas, ou às duas ao mesmo tempo. Direitos humanos na cadeia de fornecedores de uma empresa têxtil mostram bem essa diferença.
- No eixo de impacto, o efeito costuma ser altíssimo, porque trabalho forçado e condições degradantes atingem pessoas de forma grave e difícil de remediar.
- No eixo financeiro, o efeito pode parecer moderado no curto prazo, mas escala rapidamente em reputação, receita e contratos diante de um escândalo público ou de uma sanção.
Por isso, ao decidir como definir IROs, cada item deve ser lido pelas duas lentes. Um mesmo tema pode render um IRO de impacto e outro financeiro, com notas muito diferentes.
Onde procurar ao definir IROs na prática
Nenhuma fonte sozinha captura todos os temas relevantes, então a lista robusta nasce da combinação de cinco delas.
- A primeira é a cadeia de valor. Antes de levantar qualquer IRO, mapeie onde a empresa gera e sofre impactos, separando operação própria, upstream (fornecedores diretos e indiretos) e downstream (distribuição, uso do produto e descarte). Boa parte dos impactos mais graves de um setor está fora da operação direta, e por isso o ESRS exige avaliação de toda a cadeia.
- A segunda é o benchmarking com pares do setor. Ver como concorrentes e líderes estruturam sua materialidade ajuda a identificar temas que o mercado já trata como relevantes e evita pontos cegos. Trate o resultado como hipótese a ser testada internamente, não como conclusão.
- A terceira são as tendências regulatórias e setoriais. Materialidade não é uma fotografia do passado, e um tema irrelevante hoje pode se tornar obrigatório no próximo ciclo de relato. Registre cada tendência com fonte, horizonte de tempo e nível de certeza, e dê atenção especial quando fontes independentes, como regulação em tramitação e cartas de investidores institucionais, apontam para o mesmo tema.
- A quarta são as ferramentas de mercado, como o SASB Materiality Finder, que indica quais temas são financeiramente materiais por setor, e o MSCI Materiality Map, que mostra o que pesa na metodologia de rating usada por gestoras e fundos.
- A quinta são os documentos internos e externos já existentes: relatórios anteriores, planejamento estratégico, políticas, auditorias, ouvidoria, notícias, ações judiciais e manifestações de ONGs. Eles têm custo baixo de levantamento e oferecem evidência formal, o que faz da análise documental o passo natural antes das entrevistas com lideranças.
Como registrar e classificar cada IRO
Parte de como definir IROs com qualidade está em descrever cada item com uma estrutura consistente. Os campos normalmente incluem título, tipo (impacto, risco ou oportunidade), materialidade (impacto, financeira ou dupla), eixo ambiental, social ou de governança, sub-tema, documento de origem e um detalhamento objetivo do que a fonte informa e do que ela deixa de informar.
Tipo e materialidade são decisões diferentes. O tipo descreve a natureza do IRO, enquanto a materialidade descreve qual efeito o detalhamento comprova. Um risco, por exemplo, pode ter materialidade dupla quando também envolve dano direto a pessoas ou ao meio ambiente, e não apenas exposição financeira.
Um teste simples ajuda a garantir qualidade: se o mesmo nome poderia aparecer no relatório de qualquer concorrente sem alteração, o IRO ainda é genérico demais. “Meio ambiente” serve para qualquer empresa do setor, mas “gestão hídrica em bacia crítica” só faz sentido para quem opera nesse contexto. Aplique o teste item por item antes de considerar a lista fechada.
Erros comuns ao definir IROs
O erro mais frequente é encurtar a lista por volume antes de qualificar. O objetivo do levantamento não é ter uma lista curta, e sim garantir que nenhum tema relevante fique de fora. Agrupar duplicatas óbvias é saudável, desde que o registro das fontes de origem seja preservado, porque é essa rastreabilidade que torna a matriz final auditável.
O segundo erro é partir só da visão interna. Sem benchmarking, tendências e documentos externos, a lista tende a refletir os temas mais visíveis para a equipe, e não os mais relevantes para o negócio e seus stakeholders.
O terceiro é ignorar a cadeia de valor. Quem olha apenas para a operação própria deixa de fora impactos que acontecem na ponta dos fornecedores ou no descarte do produto, justamente onde costumam estar os maiores riscos.
O quarto é misturar o levantamento com a priorização. Definir IROs é uma etapa de abrangência e precisão de descrição. Dar notas, ordenar e cortar vem depois, com a escuta de stakeholders e a qualificação financeira.
Como definir IROs com apoio do curso Dominando a Dupla Materialidade
Quem tenta descobrir como definir IROs sem método costuma chegar a listas enviesadas, mesmo em equipes com boa intenção e conhecimento do negócio.
Foi para dar esse método que desenvolvi o curso Dominando a Dupla Materialidade, 100% online e gravado, que percorre as cinco etapas do processo:
- Contexto e levantamento de IROs
- Mapeamento de stakeholders
- Escuta qualitativa e quantitativa
- Qualificação financeira e
- Definição dos temas materiais
O curso também mostra como usar inteligência artificial para roteirizar, conduzir e resumir entrevistas com lideranças, acelerando uma das etapas mais demoradas do processo.
Checklist para sua lista de IROs
Antes de seguir para a matriz, revise estes pontos:
- A cadeia de valor foi mapeada além da operação própria?
- O benchmarking cobriu de três a seis concorrentes ou líderes do setor?
- As tendências regulatórias foram registradas com fonte e horizonte de tempo?
- Os documentos internos e externos foram revisados antes das entrevistas?
- Cada IRO passou pelo teste do concorrente?
Saber como definir IROs com esse nível de rigor separa uma lista de temas materiais defensável de um exercício de preenchimento de planilha.
O tempo investido aqui se paga nas etapas seguintes, quando a lista já está pronta para sustentar a escuta de stakeholders e a qualificação financeira sem retrabalho.